Irlandia była pierwszym dużym kierunkiem po 2004 roku, gdzie Polacy pojechali legalnie, od pierwszego dnia i z pełnym ubezpieczeniem. Konsekwencja jest taka, że dziś w Polsce mieszka spora grupa ludzi z pięcio-, ośmio- czy dwunastoletnią historią składek PRSI, którzy zaczynają liczyć, co im z tego zostanie. Pytanie zwykle brzmi tak samo: czy te lata „przepisze mi ZUS”. Odpowiedź jest niejednoznaczna i właśnie w tej niejednoznaczności tkwi sedno sprawy. Irlandzkie okresy nie powiększą kapitału na polskim koncie, ale w jednej konkretnej sytuacji potrafią zadecydować o różnicy rzędu tysiąca złotych miesięcznie. Do tego dochodzi irlandzki system, który akurat teraz przechodzi zmianę sposobu liczenia świadczenia, więc rocznik urodzenia zaczyna mieć znaczenie.
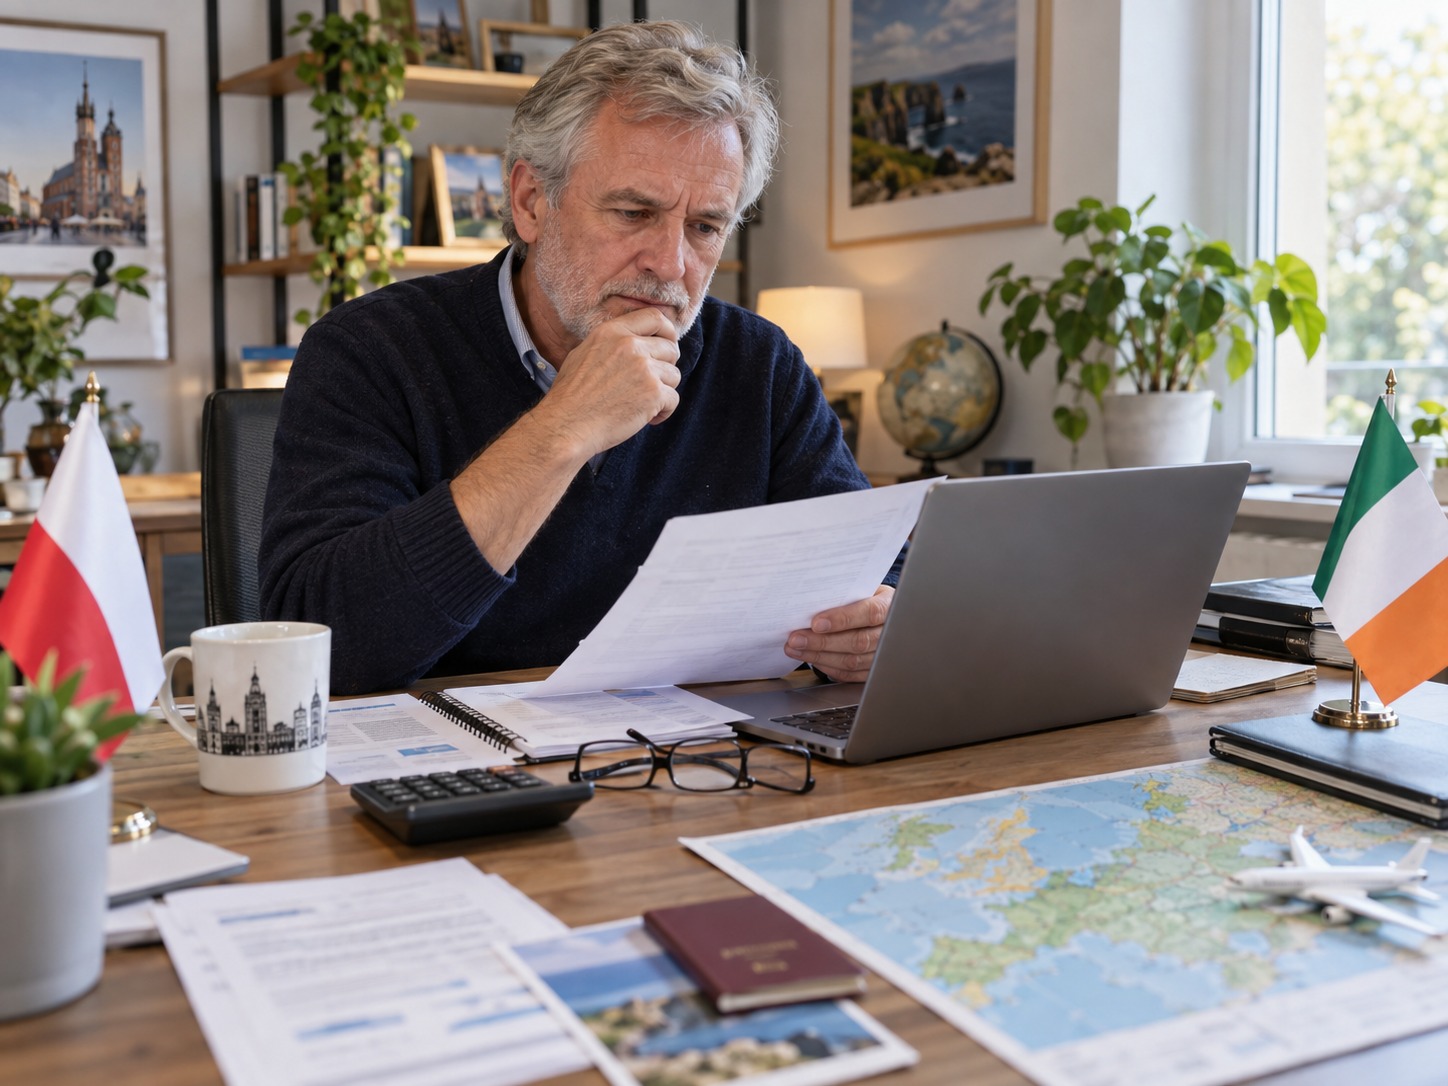
Czy irlandzkie lata pracy doliczą się do polskiej emerytury?
Zacznijmy od precyzyjnej odpowiedzi, bo od niej wszystko zależy. Irlandzkie okresy ubezpieczenia doliczają się do polskiego stażu przy ustalaniu prawa do świadczenia, ale nie doliczają się do kwoty emerytury z ZUS.
Podstawą jest rozporządzenie Parlamentu Europejskiego i Rady (WE) nr 883/2004 wraz z rozporządzeniem wykonawczym nr 987/2009. Wprowadzają one zasadę sumowania okresów oraz zasadę proporcjonalności, zwaną pro rata temporis. Każde państwo ustala prawo do świadczenia według własnych przepisów, w razie potrzeby bierze pod uwagę okresy przebyte gdzie indziej, ale wypłaca wyłącznie część odpowiadającą własnym okresom ubezpieczenia.
Dla osoby urodzonej po 1948 roku, czyli praktycznie dla każdego, kto dziś planuje emeryturę, polskie świadczenie to zwaloryzowany kapitał podzielony przez średnie dalsze trwanie życia. Składki odprowadzone do irlandzkiego Departamentu Ochrony Socjalnej nie trafiają na polskie konto i nie zwiększają tego kapitału. Nie ma mechanizmu ich przeniesienia i nigdy go nie było, mimo że pytanie o „transfer składek” pada regularnie.
Gdzie w takim razie irlandzkie lata realnie działają? W dwóch miejscach. Po stronie polskiej pozwalają osiągnąć staż wymagany do podwyższenia emerytury do kwoty najniższej. Po stronie irlandzkiej pozwalają dobić do progu 520 opłaconych składek, bez którego irlandzkie świadczenie w ogóle nie przysługuje. To drugie zastosowanie bywa dla Polaków ważniejsze, niż się wydaje, bo próg 520 składek odsiewa sporą część osób z krótszym pobytem.
Ile składek PRSI trzeba mieć, żeby dostać świadczenie z Irlandii?
Irlandzkie świadczenie emerytalne oparte na składkach nazywa się State Pension (Contributory) i wypłaca je Department of Social Protection. Wiek uprawniający to 66 lat. Rząd irlandzki w 2022 roku odstąpił od podnoszenia go do 67 lat, więc w odróżnieniu od wielu państw Europy ten parametr pozostaje stabilny. Można natomiast dobrowolnie odroczyć pobieranie aż do 70. roku życia i dostawać wyższą kwotę.
Warunek wstępny jest twardy: co najmniej 520 opłaconych składek PRSI w klasach uprawniających, czyli około dziesięciu lat pracy. Kluczowe słowo brzmi „opłaconych”. Składki zaliczone, tak zwane credits, przyznawane za okresy choroby, bezrobocia czy opieki, nie wypełniają tego progu. To rozróżnienie zaskakuje osoby, które w irlandzkim wykazie widzą imponującą liczbę pozycji i zakładają, że warunek mają spełniony.
I tu wchodzi koordynacja. Jeżeli masz w Irlandii mniej niż 520 opłaconych składek, brakującą część można uzupełnić okresami z Polski i innych państw Unii. Warunkiem jest posiadanie własnych okresów irlandzkich, bo świadczenie liczone jest proporcjonalnie do nich. Osoba, która przepracowała w Irlandii cztery lata, może dzięki polskim latom przekroczyć próg uprawniający i otrzymać irlandzkie świadczenie odpowiadające czterem latom. Bez sumowania nie dostałaby nic.
Maksymalna stawka State Pension (Contributory) od stycznia 2026 r. wynosi 299,30 euro tygodniowo, czyli mniej więcej 15,5 tysiąca euro rocznie. Przy odroczeniu do 70. roku życia kwota rośnie do około 363,90 euro tygodniowo. Pełna stawka wymaga jednak 2080 składek, czyli około czterdziestu lat, albo średniej rocznej na poziomie 48 składek. Przy ośmiu latach irlandzkiej pracy realna kwota to ułamek maksimum.
Dlaczego rocznik urodzenia zmienia wysokość irlandzkiego świadczenia?
Irlandia jest w trakcie przechodzenia z jednej metody liczenia na drugą i to najbardziej techniczna, a zarazem najbardziej praktyczna część całej układanki dla osób z przerywaną karierą.
Metoda starsza to Yearly Average, czyli średnia roczna liczba składek liczona od pierwszego wejścia do ubezpieczenia do roku poprzedzającego osiągnięcie wieku emerytalnego. Ma progi skokowe: przekroczenie granicy średniej o jedną składkę potrafiło przesunąć do wyższego przedziału. Metoda nowsza to Total Contributions Approach, w której sumę wszystkich składek opłaconych i zaliczonych dzieli się przez 2080. Wynik jest ułamkiem pełnej kwoty, bez progów. W TCA uwzględnia się też HomeCaring Periods, czyli okresy opieki nad dziećmi lub osobami zależnymi, w wymiarze do 1040 okresów.
Od 2025 roku obowiązuje mieszanka obu metod, w której udział starszej maleje co roku o dziesięć punktów. Dla osób osiągających wiek emerytalny w 2026 roku proporcja wynosi 80 procent wyniku z metody średniej rocznej i 20 procent z TCA. W 2027 roku będzie to 70 do 30, w 2028 roku 60 do 40, aż do pełnego przejścia na TCA. Departament stosuje przy tym wariant korzystniejszy dla wnioskodawcy.
Praktyczny wniosek jest taki: osoby z krótką, ale gęstą irlandzką karierą zwykle lepiej wychodzą na metodzie średniej rocznej, a osoby z długą karierą przerywaną wyjazdami, opieką nad dziećmi albo pracą dorywczą częściej zyskują na TCA. Skoro udział TCA rośnie z każdym rocznikiem, moment złożenia wniosku przestał być neutralny. Dla kogoś, kto kończy 66 lat na przełomie roku, różnica między jednym a drugim rokiem może być zauważalna w obie strony.
| Element | State Pension (Contributory) | Emerytura z ZUS |
|---|---|---|
| Wiek uprawniający | 66 lat, odroczenie możliwe do 70 | 60 lat kobieta, 65 lat mężczyzna |
| Minimalny własny staż dla prawa do świadczenia | 520 opłaconych składek, z możliwością sumowania z okresami z UE | brak progu dla samej emerytury |
| Co daje pełną kwotę | 2080 składek albo średnia 48 rocznie | brak pojęcia „pełnej kwoty”, liczy się kapitał |
| Sposób liczenia w 2026 r. | 80% metody Yearly Average i 20% TCA | kapitał podzielony przez dalsze trwanie życia |
| Okresy opieki nad dzieckiem | HomeCaring Periods, do 1040 okresów w TCA | okresy nieskładkowe i składkowe według ustawy o FUS |
Jak irlandzki staż wpływa na kwotę z ZUS?
To pytanie ma dwie odpowiedzi i wielu ludzi zna tylko tę pierwszą, mniej korzystną.
Odpowiedź pierwsza: irlandzkie lata nie podniosą wyliczonej emerytury z ZUS, bo nie ma ich w kapitale. Osoba z dwudziestoma latami pracy w Polsce i dziesięcioma w Irlandii dostanie z ZUS dokładnie tyle, ile wynika z polskich dwudziestu lat.
Odpowiedź druga jest ciekawsza. W Polsce podwyższenie emerytury do kwoty najniższej przysługuje kobiecie po 60. roku życia przy co najmniej 20 latach okresów składkowych i nieskładkowych oraz mężczyźnie po 65. roku życia przy co najmniej 25 latach. Od 1 marca 2026 r. najniższa emerytura wynosi 1978,49 zł brutto, czyli mniej więcej 1800,43 zł na rękę. I do tych 20 lub 25 lat okresy irlandzkie jak najbardziej się liczą.
Weźmy konkret. Kobieta ma w Polsce 14 lat składek i 8 lat pracy w Irlandii. Z samego polskiego kapitału wyszłoby jej, powiedzmy, 900 zł miesięcznie i tyle by dostała, bo bez 20 lat stażu ZUS nie dopłaca do minimum. Po uwzględnieniu irlandzkich lat ma łącznie 22 lata, próg jest spełniony i świadczenie zostaje podwyższone do kwoty najniższej. Do tego dochodzi osobna, niewielka wypłata z Irlandii. Różnica na poziomie miesięcznym wynosi około tysiąca złotych, a w skali dwudziestu lat emerytury liczy się w setkach tysięcy.
Warto też rozwiać obawę, która powstrzymuje część osób przed składaniem wniosku do Irlandii. Pobieranie emerytury z innego państwa członkowskiego nie powoduje zmniejszenia ani zawieszenia świadczenia przyznanego przez ZUS. To dwa niezależne tytuły.
Gdzie złożyć wniosek i jak przebiega procedura?
Mieszkając w Polsce, wniosek składasz w ZUS, także wtedy, gdy zależy Ci wyłącznie na świadczeniu irlandzkim. ZUS działa jako instytucja łącznikowa i przekazuje sprawę stronie irlandzkiej, wymiana odbywa się elektronicznie przez system EESSI.
Komplet podstawowy to wniosek EMP o emeryturę, załącznik EMZ dotyczący świadczeń zagranicznych oraz formularz E 207 PL, w którym opisujesz cały przebieg ubezpieczenia. W E 207 podaje się przedziały zatrudnienia, nazwy pracodawców i numery ubezpieczenia w każdym państwie. Polskie okresy dokumentuje się przez ERP-6, przy czym za lata po 31 grudnia 1998 r. papiery zwykle nie są potrzebne, bo składki widnieją już na koncie w ZUS.
Sprawami polsko-irlandzkimi zajmuje się Wydział Realizacji Umów Międzynarodowych w Oddziale ZUS w Lublinie. To tam trafia dokumentacja i tam warto kierować pytania o stan sprawy. ZUS prowadzi w tych sprawach e-wizyty pod tematem „Emerytury i renty międzynarodowe”, przy rezerwacji wskazuje się właściwy oddział.
Od strony irlandzkiej absolutnie kluczowy jest numer PPS (Personal Public Service Number). Bez niego strona irlandzka musi identyfikować wnioskodawcę po danych osobowych, a przy polskich nazwiskach zapisywanych w irlandzkich systemach bez znaków diakrytycznych i przy zmianie nazwiska po ślubie potrafi to wydłużyć sprawę o miesiące. Jeżeli numeru nie pamiętasz, znajdziesz go na starych paskach wynagrodzeń, w dokumentach podatkowych albo na korespondencji z Revenue.
Wniosek warto złożyć z wyprzedzeniem. W sprawach międzynarodowych sześć miesięcy przed osiągnięciem wieku emerytalnego to rozsądny moment, bo pierwszy etap, czyli potwierdzenie okresów przez instytucję zagraniczną, i tak trwa swoje.
Co zrobić, gdy irlandzkich składek jest za mało?
Bywa, że po podliczeniu okazuje się, że do 520 składek brakuje roku albo dwóch, a sumowanie z polskimi okresami nie rozwiązuje problemu, bo polskiego stażu też jest niewiele. Wtedy warto sprawdzić dwie ścieżki.
Pierwsza to dobrowolne składki w irlandzkim systemie. Osoby, które przestały podlegać obowiązkowemu ubezpieczeniu, mogą pod pewnymi warunkami przystąpić do dobrowolnych składek i uzupełniać wykaz. Obowiązują tu terminy liczone od ostatniego roku opłacania składek obowiązkowych oraz wymóg wcześniejszego minimum, więc to rozwiązanie działa tylko wtedy, gdy zająć się nim odpowiednio wcześnie. Po wielu latach od wyjazdu zwykle jest już za późno.
Druga to State Pension (Non-Contributory), czyli świadczenie oparte na kryterium dochodowym, a nie na składkach. Ma jednak fundamentalne ograniczenie dla kogoś mieszkającego w Polsce: wymaga zamieszkiwania w Irlandii. Nie jest to świadczenie eksportowalne w taki sposób jak emerytura składkowa.
Trzecia rzecz, o której warto pamiętać, to weryfikacja własnego wykazu. Irlandzki wykaz składek (contribution statement) można zamówić i przejrzeć. Zdarzają się luki wynikające z błędów pracodawcy, pracy przez agencję albo z tego, że ktoś pracował pod błędnie zapisanym numerem PPS. Poprawianie takich rzeczy po latach jest trudne, ale nie zawsze niemożliwe, a każda odzyskana pozycja może przybliżyć do progu 520.
Dla kogo ta procedura nie ma większego sensu?
Nie w każdej sytuacji nakład pracy przekłada się na pieniądze i uczciwie jest to powiedzieć wprost.
Jeżeli masz w Irlandii kilkanaście tygodni albo kilka miesięcy składek, osobnego świadczenia z Irlandii raczej nie będzie. Okres nie przepada, bo uwzględni go ZUS przy polskim stażu, ale nie należy się spodziewać przelewu z Dublina.
Jeżeli masz w Polsce solidnie ponad 25 lat i emeryturę wyraźnie wyższą od minimalnej, irlandzkie lata nie zmienią polskiej kwoty. Zyskasz jedynie odrębną, proporcjonalną wypłatę z Irlandii. Nadal warto po nią wystąpić, bo to dożywotnie świadczenie, ale nie zmieni ono struktury domowego budżetu.
Jeżeli pracowałeś w Irlandii bez zgłoszenia do ubezpieczenia, koordynacja nie pomoże. Liczą się wyłącznie okresy zarejestrowane w irlandzkim systemie, a ich potwierdzenie należy wyłącznie do instytucji irlandzkiej. Żadne oświadczenia ani zeznania świadków tego nie zastąpią.
Osobna grupa to osoby, które liczyły na irlandzkie świadczenie jako główne źródło utrzymania. Przy stażu rzędu pięciu czy ośmiu lat kwota będzie odpowiadać temu stażowi, niezależnie od tego, jak wysoka jest stawka maksymalna. Warto tę kalkulację zrobić na liczbach, zanim zbuduje się na niej plany.
| Sytuacja | Co realnie zyskujesz |
|---|---|
| 3 lata w Irlandii, 22 lata w Polsce, kobieta | irlandzkie świadczenie po zsumowaniu okresów oraz spełniony polski próg 20 lat |
| 8 lat w Irlandii, 14 lat w Polsce, kobieta | irlandzka część proporcjonalna plus podwyższenie polskiej emerytury do minimum |
| 12 lat w Irlandii, 30 lat w Polsce, mężczyzna | dwa niezależne świadczenia, polska kwota bez zmian |
| 6 miesięcy w Irlandii, 35 lat w Polsce | okres uwzględni ZUS, świadczenia z Irlandii raczej nie będzie |
Jak wygląda wypłata irlandzkiego świadczenia do Polski?
Decyzja to jeszcze nie pieniądze na koncie, a między jedną a drugą rzeczą jest kilka kroków, o które trzeba zadbać samemu.
Świadczenie irlandzkie można otrzymywać na rachunek prowadzony w Polsce. W formularzu podaje się numer w formacie IBAN wraz z kodem BIC banku. Wypłaty realizowane są w euro, więc bank przeliczy je po własnym kursie, a przy niewielkich kwotach spread potrafi zjeść zauważalny procent świadczenia. Jeśli kwota jest na tyle mała, że comiesięczne przewalutowanie traci sens, warto sprawdzić, czy własny bank prowadzi rachunek walutowy w euro i czy da się otrzymywać wypłaty właśnie tam.
Osobno trzeba pamiętać o poświadczeniu życia. Instytucje wypłacające świadczenia za granicę wysyłają okresowo formularz, który należy wypełnić, potwierdzić i odesłać. Brak odpowiedzi w terminie kończy się wstrzymaniem wypłaty, a jej odblokowanie to kolejna wymiana korespondencji, licząca się w tygodniach. Polska praktyka jest taka, że potwierdzenia dokonuje właściwy organ, najczęściej placówka ZUS albo urząd gminy. Warto zrobić to od razu po otrzymaniu pisma, bo przesyłka w obie strony też zajmuje czas.
Kwestia podatkowa wymaga indywidualnego rozstrzygnięcia. Irlandzkie świadczenie emerytalne co do zasady podlega opodatkowaniu, a to, gdzie i w jakiej wysokości, wynika z polsko-irlandzkiej umowy o unikaniu podwójnego opodatkowania oraz ze statusu rezydencji podatkowej osoby pobierającej. Nie jest to kwestia, którą da się rozstrzygnąć ogólną regułą w poradniku, więc przed pierwszym rozliczeniem rocznym warto porozmawiać z doradcą podatkowym albo wystąpić o interpretację.
Trzeba też pilnować obowiązków informacyjnych. Zmiana adresu, zmiana numeru rachunku czy zmiana stanu cywilnego mogą mieć znaczenie dla wysokości świadczenia lub dla samej możliwości wypłaty. Irlandzka administracja komunikuje się głównie listownie, więc nieaktualny adres to najprostszy sposób na wypadnięcie z systemu.
Co sprawdzić, zanim uznasz, że sprawa jest zamknięta?
Kilka rzeczy zostaje zwykle poza polem widzenia, a każda z nich potrafi oznaczać realne pieniądze.
Pierwsza to programy pracownicze. Wielu irlandzkich pracodawców, szczególnie w sektorze publicznym, w bankowości i w dużych korporacjach, prowadziło zakładowe programy emerytalne. To nie jest część State Pension i Departament Ochrony Socjalnej się nimi nie zajmuje. Środki zgromadzone w takim programie odzyskuje się osobno, kontaktując się z administratorem programu wskazanym w dokumentach otrzymanych przy zatrudnieniu. Po kilkunastu latach od wyjazdu odnalezienie administratora bywa trudne, ale nie jest niemożliwe, zwłaszcza gdy zachowały się jakiekolwiek papiery z pracy.
Druga to nadpłacony podatek. Osoby, które wyjeżdżały z Irlandii w trakcie roku podatkowego, często zostawiały tam nadpłatę. Terminy na wystąpienie o zwrot są ograniczone, więc po wielu latach zwykle sprawa jest już zamknięta, ale jeśli wyjazd był niedawny, warto sprawdzić.
Trzecia to okresy przed 2004 rokiem. Część Polaków pracowała w Irlandii jeszcze przed przystąpieniem Polski do Unii. Jeżeli praca była legalna i zgłoszona, okresy się liczą, choć ich udokumentowanie wymaga więcej wysiłku.
Czwarta to sytuacja rodzinna. Irlandzki system przewiduje dodatki na osobę pozostającą na utrzymaniu, zależne od dochodu, oraz świadczenia dla osób pozostałych przy życiu po zmarłym ubezpieczonym. To osobne tytuły, o które występuje się odrębnym wnioskiem, a nie automatyczne dodatki do emerytury.
Podsumowanie
Cała rzecz opiera się na jednym rozróżnieniu. Sumowanie okresów decyduje o tym, czy masz prawo do świadczenia. Wysokość liczy każde państwo osobno i wyłącznie ze swoich okresów.
Dla większości osób z polsko-irlandzkim życiorysem najważniejsze są dwa progi. Irlandzki próg 520 opłaconych składek, bez którego nie ma State Pension (Contributory), oraz polski próg 20 lub 25 lat, bez którego ZUS nie podwyższy świadczenia do najniższej emerytury. Koordynacja pozwala przekroczyć oba, korzystając z okresów z drugiego kraju. Jeżeli obecnie balansujesz na granicy któregoś z nich, to właśnie tam leżą największe pieniądze w tej układance.
Praktyczna kolejność jest następująca. Odszukaj numer PPS i zamów irlandzki wykaz składek, żeby sprawdzić, ile faktycznie masz pozycji opłaconych, a ile zaliczonych. Policz polskie okresy składkowe i nieskładkowe. Potem złóż w ZUS wniosek EMP z załącznikiem EMZ i formularzem E 207 PL, wykazując wszystkie państwa i wszystkie okresy, także te kilkumiesięczne. Sprawę prowadzi oddział w Lublinie. Dane są aktualne na wrzesień 2026 r., a ponieważ irlandzki sposób liczenia zmienia się co roku wraz z rosnącym udziałem TCA, przed wyborem daty złożenia wniosku warto potwierdzić szczegóły w ZUS lub bezpośrednio w irlandzkim Departamencie Ochrony Socjalnej.
Najczęściej zadawane pytania
Poniżej zwięzłe odpowiedzi na pytania pojawiające się najczęściej przy polsko-irlandzkich sprawach emerytalnych. Dotyczą przede wszystkim praktyki: dokumentów, terminów i sytuacji nietypowych.
Czy mogę pobierać jednocześnie emeryturę z ZUS i z Irlandii?
Tak. To dwa niezależne świadczenia z dwóch systemów i nie wykluczają się wzajemnie. Pobieranie świadczenia irlandzkiego nie powoduje zmniejszenia ani zawieszenia emerytury przyznanej przez ZUS.
Czy okresy zasiłkowe i opieki nad dzieckiem w Irlandii coś dają?
W irlandzkim systemie liczą się jako credits i HomeCaring Periods, które wpływają na wysokość świadczenia liczoną metodą TCA. Nie zaliczają się jednak do progu 520 składek opłaconych, bo ten wymaga wpłat rzeczywistych.
Gdzie znajdę swój numer PPS, jeśli go zgubiłem?
Najczęściej figuruje na paskach wynagrodzeń, w rocznych dokumentach podatkowych oraz w korespondencji z irlandzkimi urzędami. Jeśli żaden dokument się nie zachował, numer można próbować odtworzyć, kontaktując się z irlandzką administracją, ale trzeba liczyć się z koniecznością potwierdzenia tożsamości.
Czy irlandzka emerytura jest opodatkowana w Polsce?
Świadczenie podlega zasadom wynikającym z polsko-irlandzkiej umowy o unikaniu podwójnego opodatkowania oraz z krajowych przepisów podatkowych. To kwestia indywidualna, zależna od rezydencji podatkowej, i przed pierwszą wypłatą warto ją skonsultować z doradcą podatkowym lub urzędem skarbowym.
Czy pracownicza emerytura od irlandzkiego pracodawcy to to samo co State Pension?
Nie. Programy zakładowe i pracownicze, w tym rozwiązania typu occupational pension, są odrębne od świadczenia państwowego i nie obsługuje ich Departament Ochrony Socjalnej. O te środki trzeba wystąpić osobno, do instytucji finansowej prowadzącej dany program.
Czy warto odroczyć pobieranie irlandzkiego świadczenia po 66. roku życia?
Odroczenie podnosi stawkę tygodniową i przy dłuższym przewidywanym okresie życia bywa opłacalne. Trzeba jednak pamiętać, że przez lata odroczenia nie otrzymuje się nic, a przy niskim świadczeniu proporcjonalnym korzyść kwotowa jest niewielka.
Co zrobić, jeśli pracowałem też w Wielkiej Brytanii?
Sprawy brytyjskie po wystąpieniu Wielkiej Brytanii z Unii rozpatruje się według odrębnego reżimu prawnego, ale koordynacja tam również funkcjonuje. Wykaż brytyjskie okresy w tym samym formularzu E 207 PL, a ZUS skieruje sprawę do właściwej jednostki.

Absolwent Uniwersytetu Ekonomicznego we Wrocławiu. Od 2012 roku zawodowo związany z dziennikarstwem obejmującym tematykę US, ZUS. Współpracowałem z największymi serwisami w naszym kraju, gdzie doskonaliłem swój kunszt zawodowy. Misją moich serwisów jest dostarczanie zrozumiałej wiedzy z zakresu podatków, działalności ZUS. Prywatnie miłośnik długich wędrówek górskich.
Zobacz koniecznie:
 Emerytura po pracy w Holandii – jak połączyć AOW z emeryturą z ZUS?
 Praca w Niemczech i Polsce a emerytura – czy okresy zatrudnienia się sumują?
 Emerytura po pracy w Norwegii – jak połączyć okresy z ZUS?
 Emerytura po pracy w Wielkiej Brytanii po Brexicie – co z latami składkowymi?
 Emerytura
 Czy cudzoziemiec musi opłacać ZUS w Polsce?
 System emerytalny w Polsce
 Ile wynosi najniższa emerytura w 2026 roku?
 Wypadek przy pracy a ZUS: jakie świadczenia przysługują i jak je uzyskać?
 Rodzaje spółek w Polsce – którą formę prawną wybrać?

